Déclaration de plus-value immobilière : le notaire paie l’impôt, mais la case 3VZ reste à vérifier
Publié par : Éloïse Vanier-Dasté — Rédactrice spécialisée en maison
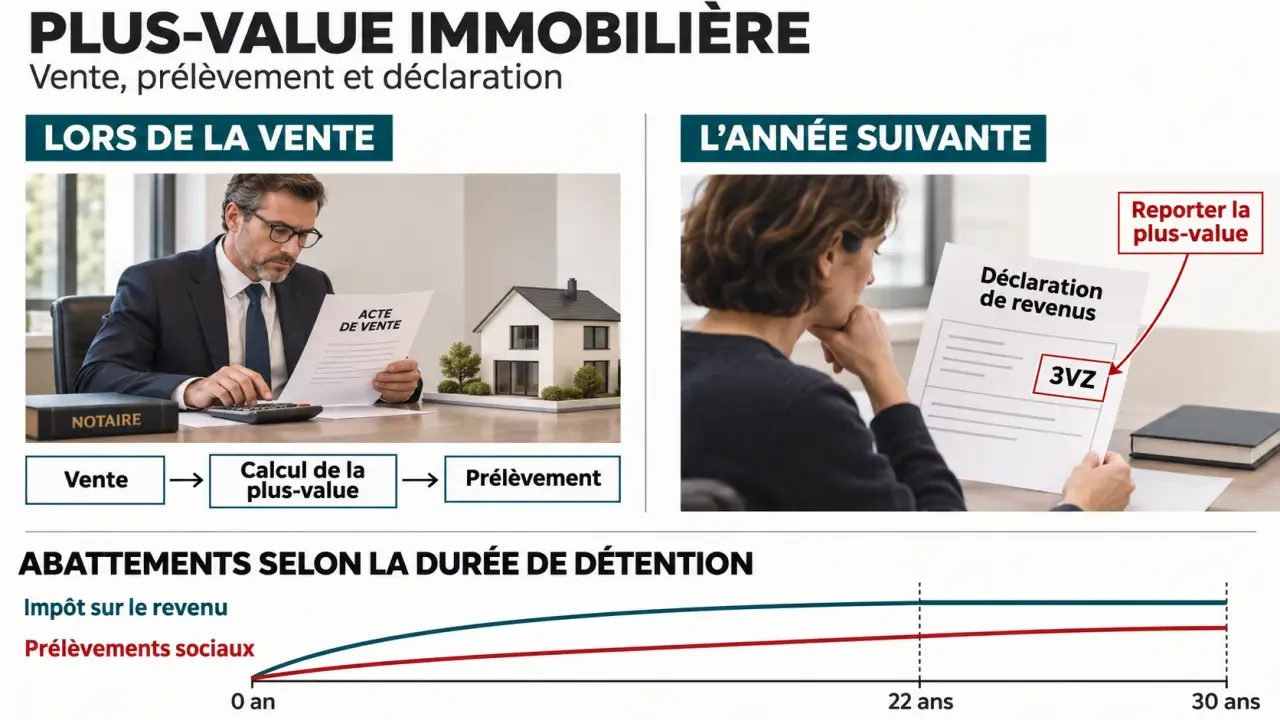
Lors d’une vente immobilière imposable, le notaire calcule la plus-value, établit la déclaration de cession et verse l’impôt pour votre compte. Vous devez néanmoins reporter la plus-value imposable sur votre déclaration de revenus de l’année suivante, en case 3VZ. Ce report ne déclenche pas une seconde taxation. Avant de saisir un montant, vérifiez toutefois le régime de la vente : une exonération ou une situation particulière peut modifier vos obligations.
Deux déclarations distinctes, à deux moments différents
La déclaration de plus-value immobilière ne se résume pas à une formalité unique. Il faut distinguer le traitement fiscal de la vente, effectué lors de la cession, et le report annuel qui relève du vendeur.
Lors de la vente, le notaire effectue les formalités
Pour une vente immobilière classique, le notaire détermine la plus-value taxable à partir des actes, frais et justificatifs transmis. Il applique les abattements et exonérations éventuels, établit la déclaration nécessaire et prélève l’impôt sur le prix de vente avant de le reverser à l’administration. La somme que vous recevez tient donc déjà compte de cette imposition.
Demandez une copie du calcul et de la déclaration établie. Ces documents permettent de comprendre le prélèvement effectué et de retrouver le montant à reporter ultérieurement, sans le reconstituer à partir de votre relevé bancaire.
L’année suivante, le vendeur vérifie sa déclaration de revenus
La plus-value imposable doit être mentionnée dans la déclaration des revenus de l’année de la vente, déposée l’année suivante. Ce report sert notamment à déterminer le revenu fiscal de référence. Il ne soumet pas une nouvelle fois le gain à l’impôt déjà acquitté chez le notaire.
Le mécanisme fonctionne comme un ressort à deux temps : la vente déclenche le paiement, puis la campagne déclarative fait réapparaître l’information fiscale. Pour ne pas oublier cette seconde étape, conservez ensemble le décompte du notaire et une note indiquant « report 3VZ à vérifier ». Le bon repère n’est pas le montant d’impôt retenu, mais la plus-value nette imposable indiquée dans le dossier.
2048-IMM, 2048-TAB, 2042-C : choisir le bon document
Les formulaires ne sont pas interchangeables. Les deux premiers concernent la cession elle-même ; le troisième complète votre déclaration annuelle de revenus.
| Situation | Document ou case | Intervenant et moment |
|---|---|---|
| Cession d’un immeuble ou de droits immobiliers autres qu’un terrain à bâtir | 2048-IMM | Notaire, lors de la cession |
| Cession d’un terrain à bâtir | 2048-TAB | Notaire, lors de la cession |
| Report annuel de la plus-value imposable | 2042-C, case 3VZ | Vendeur, l’année suivante |
| Première cession d’un logement autre que la résidence principale avec exonération pour remploi | 2042-C, case 3VW | Vendeur, pour la fraction exonérée concernée |
La fiche officielle d’impots.gouv.fr précise que le formulaire 2048-IMM concerne les cessions à titre onéreux d’immeubles ou de droits immobiliers autres que des terrains à bâtir. Pour télécharger les documents, recherchez leur numéro dans l’espace consacré aux formulaires d’impots.gouv.fr et sélectionnez le millésime adapté.
En ligne, vérifiez la rubrique des plus-values de la déclaration complémentaire. En case 3VZ, ne saisissez ni le prix de vente, ni l’impôt payé, ni automatiquement la différence entre achat et revente. Reprenez le montant net imposable à l’impôt sur le revenu communiqué par le notaire et contrôlez tout préremplissage.
La case 3VW correspond à un dispositif particulier : elle n’est pas destinée à toutes les ventes exonérées. Une vente de résidence principale exonérée n’a donc pas à y être inscrite par défaut.
Reconstituer le calcul avant de reporter le montant
La plus-value correspond au gain réalisé lors de la cession. Son calcul fiscal repose sur la formule suivante : prix de vente corrigé − prix d’acquisition corrigé. Cette différence donne la plus-value brute, avant les abattements pour durée de détention.
Les frais et travaux modifient la différence taxable
Certains frais supportés par le vendeur peuvent diminuer le prix de cession retenu. Le prix d’acquisition peut, de son côté, être majoré des frais d’acquisition et de travaux admissibles. Pour un bien acheté, les frais d’acquisition peuvent notamment être retenus au réel ou selon le forfait de 7,5 %, lorsque ses conditions sont réunies.
Pour un immeuble bâti détenu depuis plus de 5 ans, un forfait travaux de 15 % peut être utilisé sous conditions. Sinon, la prise en compte des dépenses suppose notamment de vérifier leur nature et les justificatifs : toute facture d’entretien ou de décoration n’augmente pas automatiquement le prix d’acquisition fiscal. Les dépenses déjà déduites des revenus fonciers ne peuvent pas être comptées une seconde fois.
Deux bases imposables peuvent résulter du même gain
Les abattements diffèrent entre impôt sur le revenu et prélèvements sociaux. C’est pourquoi le décompte notarial peut afficher deux bases taxables distinctes, sans qu’il s’agisse d’une erreur.
| Années de détention révolues | Abattement annuel pour l’impôt sur le revenu | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | Aucun | Aucun |
| De la 6e à la 21e année | 6 % | 1,65 % |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération acquise | 9 % |
L’exonération est ainsi totale après 22 ans pour l’impôt sur le revenu et 30 ans pour les prélèvements sociaux.
Vérifier les taux et les exonérations avant de valider
Dans le régime général, la plus-value nette est soumise à 19 % d’impôt sur le revenu et à 17,2 % de prélèvements sociaux. Le total de 36,2 % s’applique lorsque les bases sont identiques ; après abattements, chaque taux porte sur sa propre base. La Finance pour tous signale également une surtaxe de 2 à 6 % sur certaines plus-values imposables supérieures à 50 000 €.
Avant de retenir une imposition, examinez les principaux motifs d’exonération :
- Résidence principale : la vente est en principe exonérée lorsque les conditions d’occupation sont remplies. Un déménagement avant la vente nécessite une vérification particulière.
- Faible prix de cession : une exonération existe lorsque le prix de vente ne dépasse pas 15 000 €, avec des règles d’appréciation spécifiques notamment en indivision.
- Première cession d’un autre logement : sous conditions, le vendeur ne doit pas avoir été propriétaire de sa résidence principale durant les 4 années précédentes et doit remployer le prix dans l’achat ou la construction de celle-ci sous 2 ans. L’exonération dépend de la fraction remployée.
- Situation personnelle : certains retraités, titulaires d’une carte mobilité inclusion mention invalidité ou résidents en établissement peuvent bénéficier d’une exonération soumise notamment à des conditions de ressources et de patrimoine.
Les non-résidents, les ventes par une SCI et les locations meublées demandent une analyse adaptée : le régime général ne doit pas être appliqué mécaniquement. Signalez ces situations au notaire avant la signature.
Enfin, réunissez l’acte d’acquisition, les factures admissibles, les justificatifs de frais et les éléments établissant une éventuelle exonération. Au moment de déclarer vos revenus, rapprochez la case 3VZ du décompte notarial. En cas d’écart, faites confirmer le montant avant de valider plutôt que de reporter le gain apparent ou le total des prélèvements.
Articles qui pourraient vous intéresser :
 Chauffage électrique collectif : 15 % d’économies réelles grâce à l’individualisation
 Plus d’eau chaude : 4 points de contrôle pour diagnostiquer et relancer votre chauffe-eau
 Thermostat, fil pilote ou carte électronique : identifier la panne avant la réparation
 0,11 € le lavage : pourquoi la tablette Lidl W5 s’impose parmi les meilleures tablettes lave-vaisselle