Tableau de calcul du viager occupé : du DUH au bouquet, sans confondre capital et rente
Publié par : Éloïse Vanier-Dasté — Rédactrice spécialisée en maison
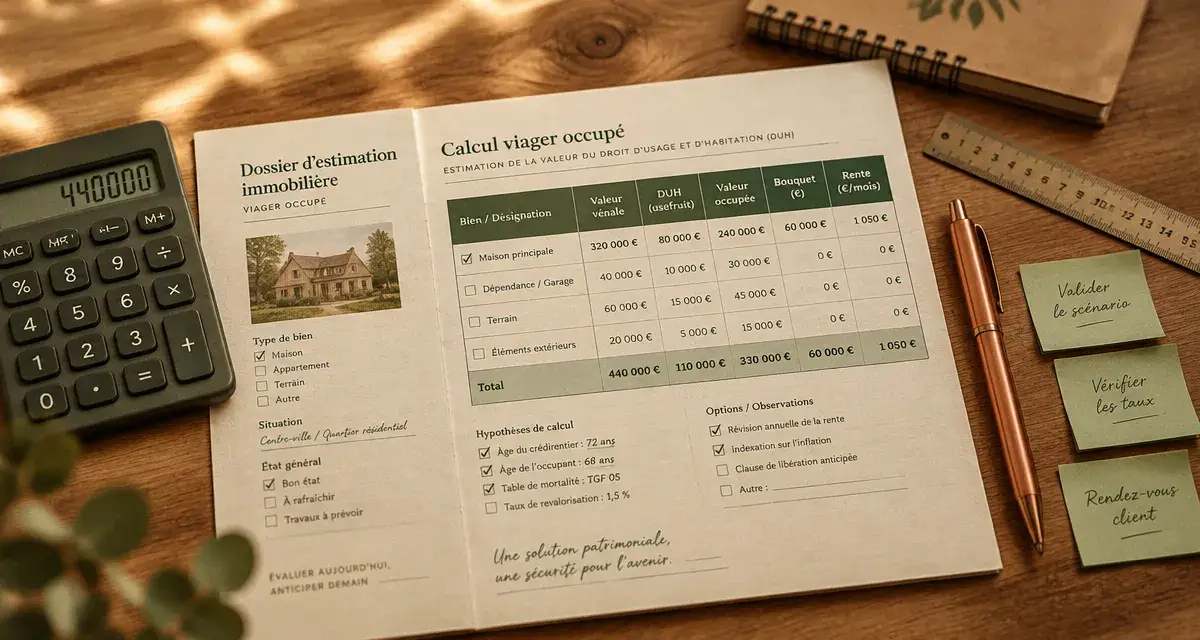
Pour estimer un viager occupé, il faut d’abord retrancher la valeur du droit d’usage et d’habitation (DUH) de la valeur du logement libre. Le montant obtenu se répartit ensuite entre un bouquet versé à la signature et un capital converti en rente. Un tableau fiable doit afficher les hypothèses derrière chaque résultat : loyer retenu, durée probable, taux d’actualisation et méthode de conversion en rente.
Le tableau de calcul à remplir avant de comparer les offres
La valeur vénale correspond au prix estimé du bien vendu libre sur son marché local. En viager occupé, le vendeur conserve un droit d’occupation : l’acquéreur n’obtient donc pas immédiatement la disposition du logement. Cette occupation a une valeur économique, le DUH, déduite pour déterminer la valeur occupée.
Le tableau suivant rassemble les données nécessaires. Les montants doivent être exprimés sur une même base, notamment pour le loyer annuel et la périodicité de la rente.
| Élément | Donnée ou formule | Point de vigilance |
|---|---|---|
| Valeur vénale | Prix estimé du logement libre, en euros | Vérifier les ventes comparables et l’état du bien |
| Valeur locative | Loyer mensuel de marché × 12 | Préciser les charges exclues et les frais retenus |
| Durée probable | Repère statistique en années | Identifier la table de mortalité utilisée |
| Taux d’actualisation | Hypothèse annuelle en pourcentage | Demander sa justification |
| DUH économique | Somme actualisée des loyers économisés | Expliciter la méthode de projection |
| Valeur occupée | Valeur vénale − DUH | Ne pas la confondre avec le bouquet |
| Bouquet | Capital négocié versé à la signature | Indiquer la base de tout pourcentage annoncé |
| Capital à convertir | Valeur occupée − bouquet | Ce montant sert au calcul de la rente |
| Rente mensuelle | Rente annuelle calculée ÷ 12 | Vérifier le coefficient actuariel et l’indexation |
En viager libre, le vendeur ne conserve pas l’occupation décrite ici : cette déduction du DUH n’a donc pas lieu d’être. À bien et bouquet identiques, la base destinée à financer la rente est alors plus élevée.
Le DUH économique ne se lit pas dans un simple barème d’âge
Valoriser les loyers que le vendeur n’aura pas à payer
La méthode économique consiste à donner une valeur actuelle à l’usage futur du logement. Dans une version pédagogique à durée fixe, on additionne les loyers annuels économisés, chacun étant actualisé : DUH = somme, pour t allant de 1 à n, de L ÷ (1 + i) puissance t. L représente le loyer annuel, n la durée probable retenue et i le taux d’actualisation.
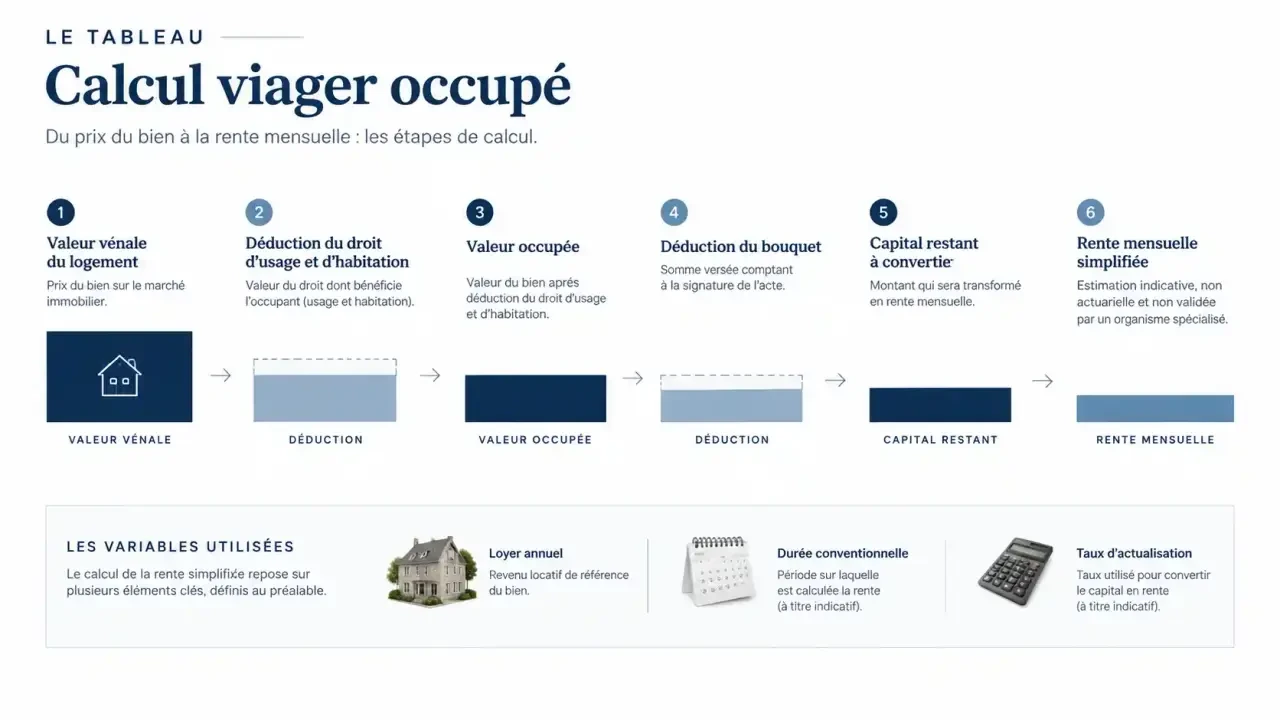
L’actualisation signifie qu’un avantage reçu dans plusieurs années n’a pas la même valeur qu’un avantage immédiat. À hypothèses constantes, un loyer plus élevé ou une occupation plus longue augmente le DUH ; un taux d’actualisation plus élevé le réduit. Une approche actuarielle peut affiner cette projection en pondérant les flux par les probabilités de survie.
Distinguer estimation économique et référence fiscale
Le barème de l’article 669 du Code général des impôts valorise fiscalement l’usufruit et la nue-propriété selon l’âge. Il ne mesure pas directement les loyers économisés. Le DUH et l’usufruit sont également des droits différents : leurs valeurs ne doivent pas être assimilées sans préciser la règle appliquée.
Immoprêt présente ainsi une méthode fiscale dans laquelle le DUH vaut 60 % de la valeur de l’usufruit. À 78 ans, son exemple retient un usufruit de 30 % : pour un logement de 200 000 €, cela donne 60 000 € d’usufruit, puis 36 000 € de DUH et 164 000 € de valeur occupée. Ces chiffres illustrent cette méthode, pas une décote économique universelle.
Un exemple chiffré pour vérifier les opérations
Prenons un cas entièrement pédagogique : un logement estimé à 200 000 €, un loyer annuel de 10 000 €, une durée conventionnelle de 10 ans et un taux d’actualisation de 4 %. La durée choisie sert uniquement à montrer le calcul ; elle n’est pas une prévision individuelle.
En supposant un loyer constant et des flux en fin d’année, la somme actualisée des dix loyers représente environ 81 109 €. Avec un bouquet négocié de 40 000 €, les étapes deviennent les suivantes.
| Étape | Calcul | Résultat arrondi |
|---|---|---|
| DUH | 10 000 × [1 − (1,04) puissance −10] ÷ 0,04 | 81 109 € |
| Valeur occupée | 200 000 − 81 109 | 118 891 € |
| Capital à convertir | 118 891 − 40 000 | 78 891 € |
| Répartition mensuelle simplifiée | 78 891 ÷ 10 ÷ 12 | 657 € environ |
Les 657 € ne constituent pas une rente actuarielle validée. Diviser un capital par une durée moyenne fournit seulement un repère arithmétique, sans intégrer correctement les probabilités de survie, l’actualisation des versements et les clauses contractuelles. La rente à inscrire dans l’acte doit faire l’objet d’un calcul adapté.
La décote ne signifie pas automatiquement que le vendeur vend à perte : il conserve ici un avantage d’occupation valorisé à 81 109 €. Cela ne prouve pas davantage que toute offre est équilibrée. L’estimation du logement et celle du droit conservé doivent toutes deux être justifiées.
Bouquet et rente : arbitrer sans transformer l’espérance de vie en échéance
Le bouquet est négociable. Son augmentation réduit le capital restant à convertir et, à paramètres identiques, la rente. Il permet de privilégier un besoin immédiat de liquidités ; un bouquet moindre laisse davantage de place au revenu périodique. Aucun pourcentage ne convient à toutes les situations.
Attention aux bases de comparaison : Immoprêt évoque un bouquet généralement situé à 20 à 30 % du prix du bien, tandis qu’Osez Viager indique 20 à 40 % du reste à vendre. Un pourcentage sans dénominateur précis ne permet pas de comparer deux propositions.
Les tables de mortalité de l’Insee, les tables utilisées par les assureurs ou un barème spécialisé comme le barème Daubry fournissent des repères de calcul. Il faut connaître la référence effectivement employée. L’espérance de vie n’est jamais une date d’arrêt : la rente reste due selon le contrat pendant la vie du crédirentier, le vendeur bénéficiaire.
Pour un couple, la simulation doit intégrer les deux bénéficiaires et les modalités de réversion. La poursuite éventuelle de la rente au survivant change l’engagement de l’acquéreur, appelé débirentier : un calcul établi pour une seule personne ne peut pas être repris tel quel.
Les vérifications qui rendent une simulation exploitable
Un simulateur est utile pour explorer plusieurs répartitions entre bouquet et rente, à condition de rendre ses hypothèses visibles. Avant de retenir son résultat, rassemblez une estimation immobilière argumentée, des références locatives comparables, l’âge des bénéficiaires et les modalités d’occupation envisagées.
Construisez aussi un filet de sécurité budgétaire : comparez le revenu réellement disponible après les dépenses restant au vendeur, plutôt que la seule rente affichée. Une offre légèrement supérieure peut être moins confortable si elle laisse davantage de charges à payer. Faites donc figurer, à côté du tableau financier, la répartition des taxes, charges et travaux prévue dans l’acte.
- Testez les hypothèses : modifiez séparément le loyer, le taux et le bouquet pour comprendre leur effet.
- Vérifiez l’indexation : demandez l’indice retenu et les modalités de révision.
- Anticipez un départ : précisez les conséquences d’une libération anticipée et toute majoration de rente prévue.
- Faites contrôler le dossier : un professionnel du viager peut expliciter les calculs ; le notaire vérifie leur traduction contractuelle.
La bonne estimation n’est pas celle qui affiche le plus de décimales : c’est celle dont chaque hypothèse peut être expliquée et dont les conséquences restent compréhensibles pour les deux parties.
- Tableau de calcul du viager occupé : du DUH au bouquet, sans confondre capital et rente - 6 novembre 2026
- Simulateur prix terrain non constructible : un calcul au m² ne suffit pas - 5 novembre 2026
- Déclaration de plus-value immobilière : le notaire paie l’impôt, mais la case 3VZ reste à vérifier - 4 novembre 2026
Articles qui pourraient vous intéresser :
 Matelas à ressorts : quel sommier choisir pour un soutien optimal ?
 Mélangeur de cuisine : précision thermique, durabilité et style intemporel pour votre évier
 Nettoyage dalle terrasse au vinaigre blanc : le guide du dosage précis pour éviter les dégâts
 Fusible qui saute : 3 causes majeures et la méthode pour rétablir le courant